中國5G產業(yè)發(fā)展與投資報告 機遇、挑戰(zhàn)與前瞻
一、引言
隨著全球通信技術的飛速發(fā)展,5G作為新一代信息通信基礎設施,已成為推動數(shù)字經濟和社會進步的關鍵引擎。自2019年中國正式發(fā)放5G商用牌照以來,5G產業(yè)發(fā)展迅速,覆蓋網絡建設、終端制造、應用場景拓展等多個領域。本報告基于全面的市場調研和數(shù)據(jù)分析,旨在為投資者、企業(yè)決策者和政策制定者提供專業(yè)的5G產業(yè)發(fā)展與投資信息咨詢服務,深入解析當前市場動態(tài)、投資機會與潛在風險。
二、中國5G產業(yè)發(fā)展現(xiàn)狀
- 網絡建設:截至2023年,中國已建成全球最大的5G網絡,基站數(shù)量超過200萬個,覆蓋全國所有地級以上城市和重點縣城。運營商如中國移動、中國電信和中國聯(lián)通持續(xù)投入,推動網絡覆蓋向鄉(xiāng)村和偏遠地區(qū)延伸。
- 產業(yè)鏈完善:從芯片、設備到終端,中國5G產業(yè)鏈已形成完整體系。華為、中興等企業(yè)在全球5G設備市場占據(jù)重要份額,而小米、OPPO等手機廠商則推出多款5G終端產品,推動用戶普及。
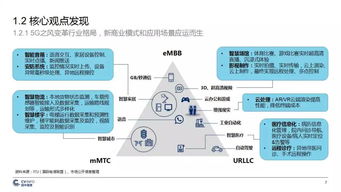
- 應用場景拓展:5G技術在工業(yè)互聯(lián)網、智能交通、遠程醫(yī)療、智慧城市等領域實現(xiàn)廣泛應用。例如,在制造業(yè)中,5G助力實現(xiàn)智能制造和自動化控制;在醫(yī)療領域,5G支持遠程手術和診斷,提升醫(yī)療服務效率。
三、投資機會分析
- 基礎設施投資:隨著5G網絡覆蓋的擴大,基站建設、光纖網絡升級等領域仍存在巨大投資空間。據(jù)預測,未來五年,中國5G基礎設施投資總額將超過1萬億元人民幣。
- 終端設備與芯片:5G手機、物聯(lián)網設備等終端市場增長迅速,投資者可關注相關制造企業(yè)和芯片設計公司。隨著5G技術演進,6G研發(fā)已啟動,為長期投資提供新方向。
- 應用場景創(chuàng)新:投資者可聚焦垂直行業(yè)應用,如車聯(lián)網、AR/VR、工業(yè)互聯(lián)網等。這些領域有望在5G賦能下實現(xiàn)爆發(fā)式增長,帶來高回報機會。
- 政策支持:中國政府持續(xù)出臺扶持政策,包括稅收優(yōu)惠、研發(fā)補貼等,為5G產業(yè)投資提供利好環(huán)境。建議投資者密切關注國家戰(zhàn)略規(guī)劃,如“十四五”數(shù)字經濟發(fā)展規(guī)劃。
四、挑戰(zhàn)與風險提示
- 技術瓶頸:盡管5G技術成熟,但在高頻段覆蓋、能耗控制等方面仍存在挑戰(zhàn),可能影響網絡性能和成本。
- 市場競爭加劇:國內外企業(yè)競爭激烈,價格戰(zhàn)頻發(fā),可能導致利潤率下降。投資者需審慎評估企業(yè)核心競爭力。
- 安全與隱私問題:5G網絡連接設備增多,數(shù)據(jù)安全和用戶隱私保護成為關鍵風險點。相關法規(guī)日益嚴格,企業(yè)需加強合規(guī)管理。
- 全球經濟不確定性:貿易摩擦和供應鏈中斷可能影響5G產業(yè)鏈穩(wěn)定,建議投資者分散風險,關注本土供應鏈建設。
五、未來展望與建議
中國5G產業(yè)將進入深度應用階段,預計到2025年,5G直接經濟產出將超過3萬億元。投資者應關注以下趨勢:一是5G與人工智能、大數(shù)據(jù)等技術融合,催生新業(yè)態(tài);二是綠色5G發(fā)展,強調節(jié)能環(huán)保;三是國際合作機會,尤其是在“一帶一路”沿線國家。
結論:中國5G產業(yè)發(fā)展前景廣闊,但投資者需結合市場動態(tài)和自身風險偏好,制定理性投資策略。本報告將持續(xù)更新,提供定制化咨詢服務,助力客戶把握5G時代機遇。
六、附錄:數(shù)據(jù)來源與方法論
本報告數(shù)據(jù)來源于工信部、行業(yè)研究報告及公開市場數(shù)據(jù),采用定量與定性分析相結合的方法,確保信息的準確性和前瞻性。如需詳細數(shù)據(jù)或定制分析,請聯(lián)系我們的專業(yè)團隊。
如若轉載,請注明出處:http://m.kgkgs.com/product/40.html
更新時間:2026-09-15 13:33:32


